BENGKULU, Tintabangsa.com – Penyaluran fasilitas Kredit Modal Kerja (KMK) Konstruksi senilai Rp20 miliar oleh Bank Bengkulu Cabang Jakarta kepada PT Dafico Prima Perkasa menjadi sorotan. Kredit yang mulai dicairkan pada 30 Agustus 2024 dengan jangka waktu 12 bulan dan jatuh tempo pada 30 Agustus 2025 itu disebut belum menyelesaikan seluruh kewajiban pembayarannya hingga Oktober 2026.
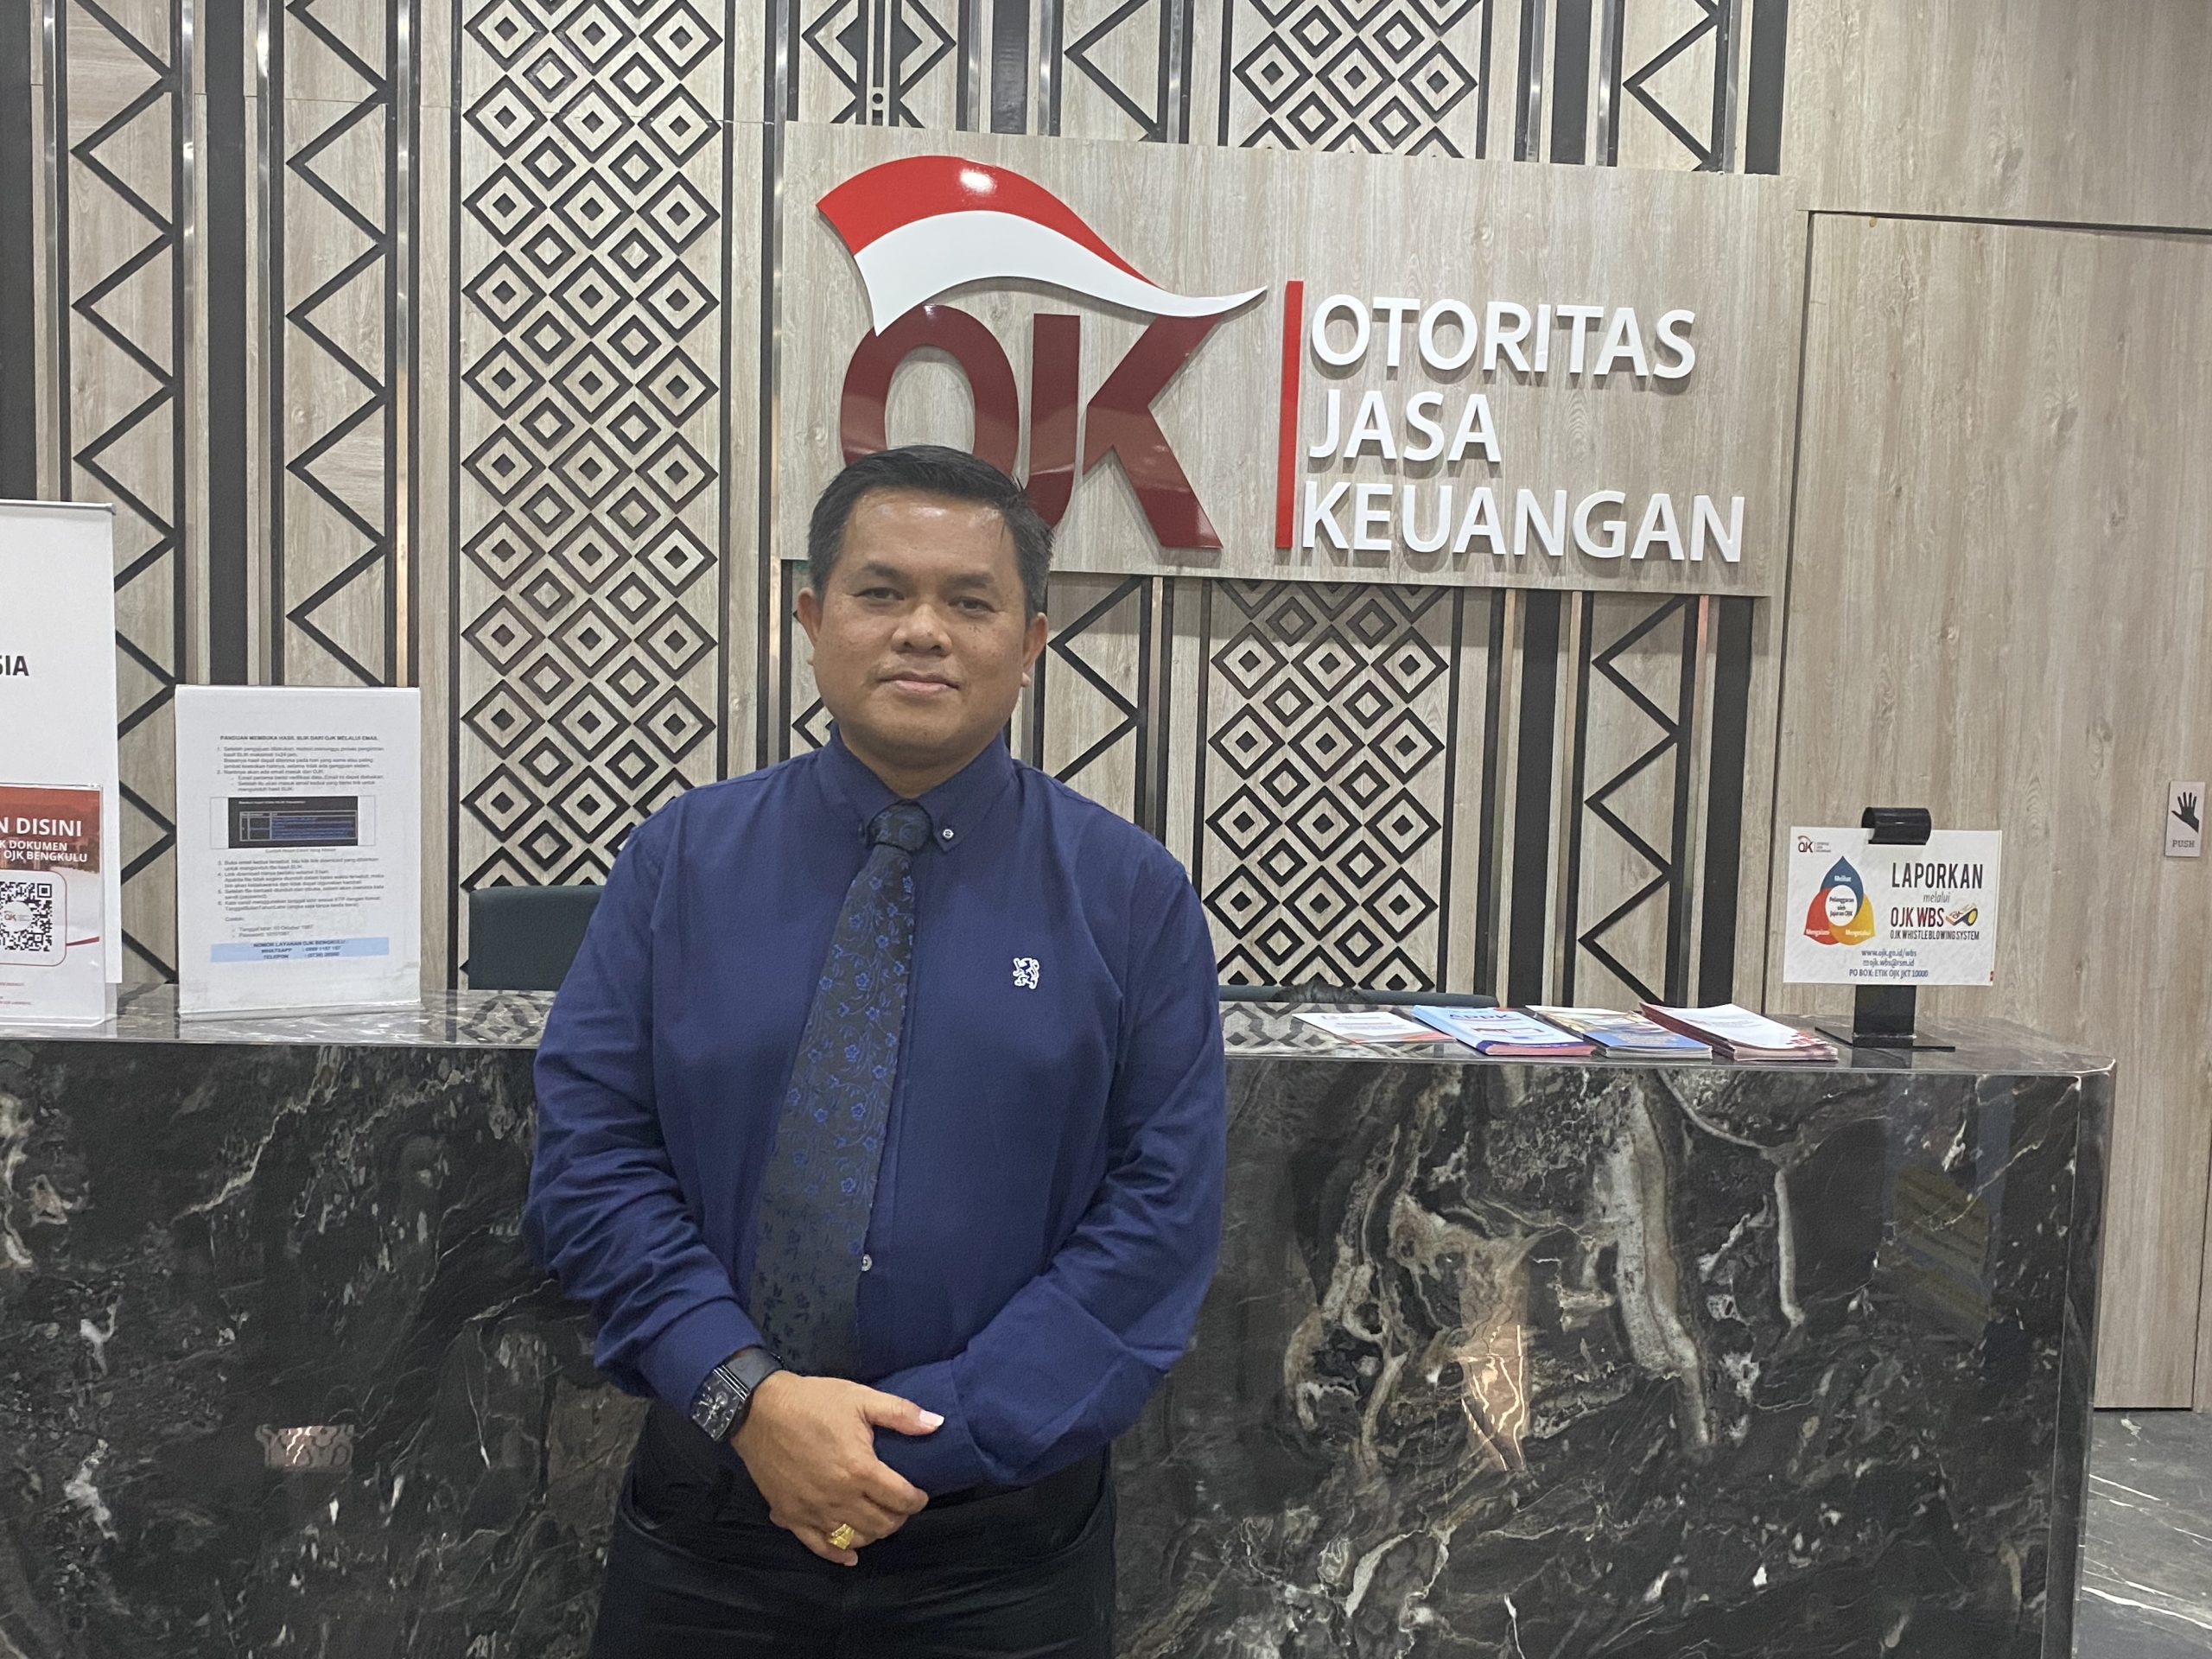
Kepala Bagian Pengawasan Otoritas Jasa Keuangan (OJK), Hans Ori Lewi Naryo, membenarkan bahwa berdasarkan informasi yang dibahas dalam komunikasi dengan media ini, masih terdapat kewajiban kredit yang belum diselesaikan. Namun, ia menyebut masih ada pembayaran yang dilakukan debitur.
“Sejauh yang kami pahami, masih ada pembayaran, cuma belum menyelesaikan semua kewajibannya,” demikian penjelasan Hans dalam wawancara mengenai perkembangan kredit tersebut.
Pernyataan itu memunculkan pertanyaan mengenai kondisi terkini kredit bernilai puluhan miliar rupiah tersebut, terutama terkait jumlah kewajiban yang masih tersisa, status kolektibilitas terakhir, serta langkah konkret yang telah dilakukan Bank Bengkulu untuk menyelesaikan kredit setelah melewati tanggal jatuh tempo.
Informasi yang dihimpun media ini sebelumnya menyebut kredit tersebut diduga masuk kategori kolektibilitas 5 atau macet. Kendati demikian, status tersebut masih perlu dikonfirmasi melalui keterangan resmi bank dan dokumen pendukung yang dapat diverifikasi.
Dalam sistem perbankan, kolektibilitas 5 merupakan kategori kredit macet. Penentuan kualitas kredit tidak semata-mata didasarkan pada tanggal jatuh tempo, tetapi harus mengacu pada ketentuan penilaian kualitas aset dan kondisi pembayaran debitur yang berlaku.
Hans menjelaskan, dalam menangani kredit bermasalah, bank perlu melakukan penilaian terhadap kemampuan debitur untuk memenuhi kewajibannya. Langkah penyelesaian dapat berupa penagihan, restrukturisasi apabila memenuhi persyaratan, hingga eksekusi agunan apabila kredit tidak dapat diselesaikan melalui mekanisme lainnya.
Menurut penjelasan OJK, restrukturisasi bukan keputusan yang bisa diberikan secara otomatis. Bank harus mempertimbangkan kemampuan membayar debitur, prospek penyelesaian kredit, serta potensi kerugian yang mungkin timbul apabila jangka waktu pembayaran diperpanjang.
Apabila restrukturisasi dinilai tidak realistis, bank dapat mempertimbangkan langkah penyelesaian lain sesuai perjanjian kredit dan ketentuan yang berlaku, termasuk penjualan atau eksekusi agunan. Bank juga perlu memperhitungkan pencadangan kerugian untuk mengantisipasi penurunan kualitas kredit.
Dalam konteks kredit PT Dafico Prima Perkasa, keberadaan agunan dan langkah penyelesaian yang telah ditempuh menjadi aspek penting untuk ditelusuri. Publik perlu mengetahui apakah nilai agunan memadai untuk menutup kewajiban, bagaimana perkembangan penagihan, serta apakah bank telah menyusun langkah penyelesaian yang terukur setelah kredit melewati jatuh tempo.
OJK juga menjelaskan bahwa pengawasan perbankan dilakukan melalui mekanisme off-site dan on-site. Pengawasan off-site dilaksanakan melalui analisis laporan berkala yang disampaikan bank, sedangkan pemeriksaan on-site dilakukan dengan menelaah dokumen, transaksi, laporan keuangan, serta sampel kredit, termasuk kredit bermasalah dan kredit yang direstrukturisasi.
Dalam proses tersebut, pengawas dapat menilai kualitas kredit, kecukupan pencadangan kerugian, dan upaya bank dalam mengendalikan risiko. Namun, rincian data debitur dan hasil pengawasan tertentu tidak dapat disampaikan secara terbuka karena terkait ketentuan kerahasiaan dan kewenangan pengawasan.
Meski demikian, persoalan kredit bernilai besar yang belum tuntas tetap menjadi perhatian dari sisi tata kelola dan penerapan prinsip kehati-hatian. Penelusuran diperlukan untuk mengetahui apakah proses pemberian kredit telah dilakukan sesuai prosedur, mulai dari analisis kelayakan debitur, penilaian kemampuan membayar, pemeriksaan agunan, hingga pengawasan penggunaan fasilitas kredit.
Sorotan juga mengarah pada proses pengambilan keputusan dalam penyaluran fasilitas tersebut. Berdasarkan informasi yang diperoleh media ini, pejabat yang saat itu disebut menjabat sebagai Direktur Bisnis diduga memiliki kewenangan dalam pemutusan kredit. Namun, peran dan tanggung jawab pejabat terkait perlu dipastikan melalui dokumen persetujuan kredit dan mekanisme pengambilan keputusan internal bank.
Kredit bermasalah tidak serta-merta dapat dikategorikan sebagai tindak pidana. Kemacetan dapat terjadi karena memburuknya kondisi usaha debitur. Namun, apabila ditemukan indikasi penyimpangan prosedur, penggunaan dana tidak sesuai peruntukan, atau dugaan penyalahgunaan wewenang, persoalan tersebut perlu ditelusuri berdasarkan bukti dan ketentuan hukum yang berlaku.
Karena itu, pertanyaan mendasar dalam kasus ini bukan hanya mengenai belum tuntasnya pembayaran, melainkan juga bagaimana proses penyaluran kredit dilakukan, berapa nilai dana yang benar-benar dicairkan, berapa sisa kewajiban debitur, serta langkah apa yang telah diambil bank untuk mencegah potensi kerugian yang lebih besar.
Perlu pula dibedakan antara plafon kredit Rp20 miliar dan jumlah dana yang benar-benar ditarik debitur. Plafon merupakan batas fasilitas yang disetujui, sedangkan nilai pencairan aktual dan sisa kewajiban harus dipastikan melalui dokumen transaksi serta catatan kredit bank.
Hingga berita ini disusun, media ini belum memperoleh penjelasan resmi dari Bank Bengkulu Cabang Jakarta mengenai status kolektibilitas terakhir kredit PT Dafico Prima Perkasa, nilai kewajiban yang masih tersisa, realisasi pencairan, kondisi agunan, maupun langkah penyelesaian yang telah dilakukan setelah jatuh tempo pada 30 Agustus 2025.
Keterangan resmi dari pihak bank diperlukan untuk memastikan sejauh mana penanganan kredit tersebut berjalan dan apakah langkah penyelesaian yang ditempuh telah sesuai dengan prinsip kehati-hatian perbankan.
Redaksi Tintabangsa.com membuka ruang hak jawab dan klarifikasi bagi Bank Bengkulu, PT Dafico Prima Perkasa, serta pihak-pihak terkait lainnya guna menghadirkan informasi yang berimbang dan memberikan gambaran utuh kepada publik mengenai perkembangan kredit tersebut.(TB)


Komentar